

El Gobierno plantea incluir en el paquete de vivienda que está negociando contra reloj una nueva protección hasta 2028 frente a los desahucios y una prórroga extraordinaria de los contratos de alquiler que permitiría a los inquilinos permanecer hasta dos años más en sus viviendas. Son dos de las palancas que se encuentran en el último borrador que el Ejecutivo ha remitido a los socios con los que negocia el nuevo decreto, al que ha tenido acceso este periódico, y que será aprobado en el Consejo de Ministros de este martes. Para ello, eso sí, el Gobierno deberá convencer a las formaciones que tiene a derecha e izquierda, que mantienen posiciones antagónicas que todavía podrían modificar alguno de los puntos.
Las partes implicadas se han intercambiado varios borradores durante el fin de semana. El último documento sujeto a discusión lo distribuyó el ministerio entre los grupos parlamentarios a las 15.30 horas del lunes y, durante la tarde, dos de los ministros de Sumar, Pablo Bustinduy y Ernest Urtasun, acudieron al Ministerio de Vivienda a debatir algunos de los detalles de la propuesta. Desde la mañana una de las cesiones para llegar al acuerdo había sido la de eliminar del texto de julio la reforma de la Ley del Suelo que servía para flexibilizar la construcción de vivienda y que Podemos había marcado como línea roja. Los vetos cruzados entre nacionalistas conservadores y grupos de izquierdas han tenido al decreto bloqueado desde marzo.
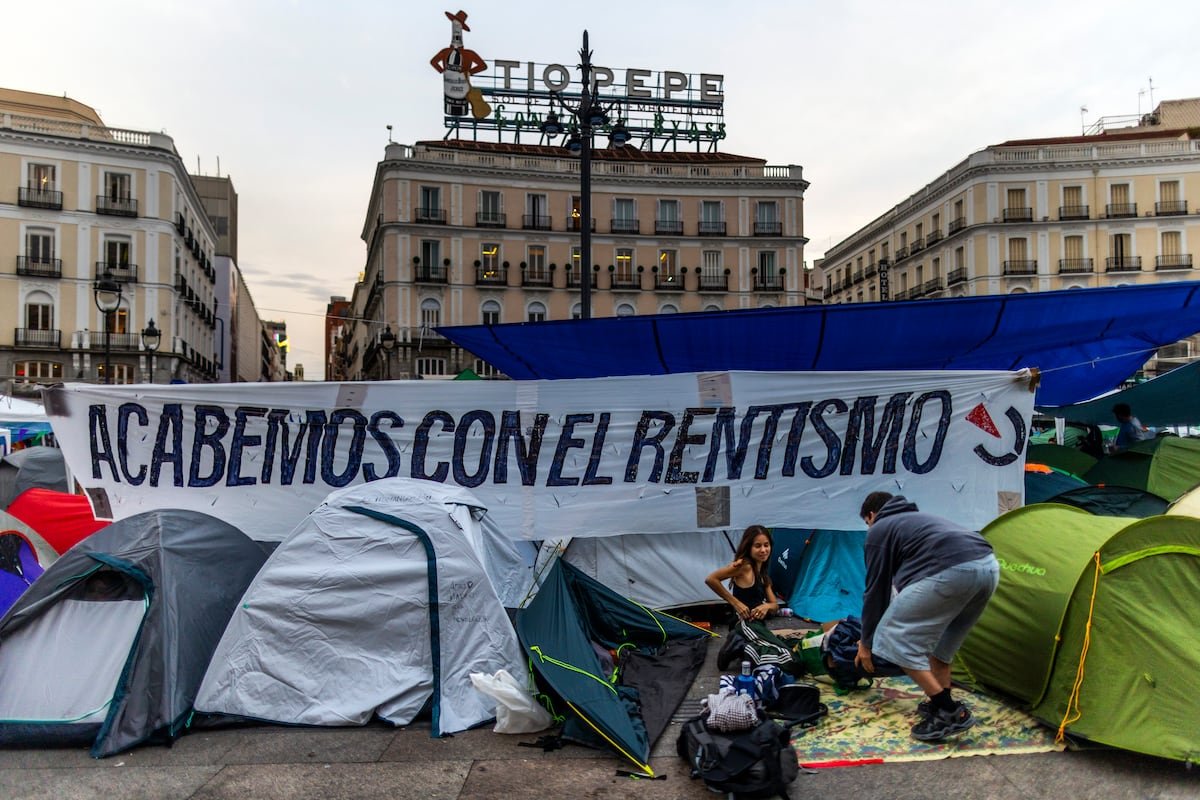
El departamento liderado por Isabel Rodríguez, que capitanea las conversaciones con el objetivo de que la mayoría de la investidura dé luz verde al texto en el plazo de un mes, propone que los contratos de vivienda habitual que lleguen a su vencimiento puedan prorrogarse hasta un máximo de dos años adicionales, manteniendo durante ese periodo las condiciones y precio del contrato. La fórmula que se está planteando no pasa por establecer contratos indefinidos ni por una renovación automática sin límite temporal, como exige el Sindicato de Inquilinas desde la acampada de la Puerta del Sol de Madrid, sino por una prórroga extraordinaria que podrá solicitar el inquilino.
La propuesta afecta a los contratos de vivienda habitual vigentes cuando entre en vigor el decreto y que terminen antes del 31 de diciembre de 2028. Según establece el borrador, si el arrendatario está al corriente del pago, y lo ha estado durante los ocho meses anteriores, podrá solicitar una prórroga por periodos anuales y hasta un máximo de dos años. El propietario deberá aceptarla con carácter general, salvo determinadas excepciones.
Entre ellas están que las partes acuerden otras condiciones, que suscriban un nuevo contrato o que el arrendador haya comunicado la necesidad de recuperar la vivienda para sí mismo o para sus familiares, siempre que exista una causa real y acreditada. También se puede esquivar la prórroga obligatoria cuando propietario e inquilino acuerden un nuevo alquiler con una renta al menos un 5% inferior a la vigente. El Gobierno aprobó una medida parecida en el real decreto del pasado marzo, que cayó un mes después en las Cortes.
El paquete incorpora también una limitación extraordinaria de las actualizaciones de renta, dado el nivel de los precios y el repunte creciente de la inflación. Para los contratos cuya anualidad se cumpla entre la entrada en vigor del decreto y el 31 de diciembre de 2027, el inquilino podrá negociar con el casero el incremento de la renta y, si no existe un nuevo acuerdo, la subida no podrá superar el 2%.
El asunto de los desahucios y los fondos buitre fue el que prendió la llama de las protestas tras la expulsión de Maricarmen de su casa la semana pasada. A primera hora de la mañana, fuentes del Gobierno aseguraron que se estaba trabajando en prohibir la “compra especulativa a los fondos buitre”. Ese es el punto con el que arranca el borrador que ha circulado entre los grupos parlamentarios sin terminar de concretar cómo se haría esa prohibición. Lo que sí que deja definido para el caso de la suspensión de los desahucios hasta diciembre de 2028 es que los caseros deberían ser personas jurídicas o no (es decir, también particulares), “dedicadas a adquirir inmuebles o carteras de préstamos hipotecarios impagados por un precio claramente inferior a su valor de tasación de mercado, con el objeto de eludir los mecanismos de función social de la vivienda o maximizar su rentabilidad a través de la desproporción en las rentas de alquiler, en los precios de reventa o por su destinación a finalidades no residenciales”.
Un concepto muy amplio que abarca una amplia diversidad de inversores. Esto por la parte del propietario. Por la del inquilino, quien se acogiera a esta definición tendría que tener un informe que acreditara su vulnerabilidad. Además, si el inquilino es vulnerable, también se podrá suspender el desahucio si no se le encuentra una alternativa habitacional. Eso sí, en ese caso las administraciones públicas deberán correr con los gastos, como las mensualidades impagadas “desde el momento en el que el proceso sea suspendido y hasta que la medida sea levantada”.
Descuentos fiscales
El plan también contempla una serie de bonificaciones fiscales pensadas tanto para caseros como para inquilinos, y que elevan la presión del Gobierno para que las autonomías y ayuntamientos, con competencias en vivienda, declaren las zonas tensionadas. Para los arrendatarios, el paquete contempla una nueva deducción estatal en el IRPF del 10% del alquiler de la vivienda habitual para jóvenes menores de 35 años con una base imponible inferior a 33.007,20 euros anuales. Estos descuentos quedan acotados a las zonas de mercado caliente.
Para los caseros, el esquema es más amplio y no queda restringido a las zonas tensionadas, aunque las mayores ventajas fiscales sí se concentran en ellas. La reducción del rendimiento neto del alquiler puede llegar al 95% cuando se alquila a jóvenes de entre 18 y 35 años con una rebaja de la renta superior al 5%, y al 90% cuando esa rebaja se aplica a cualquier inquilino, siempre en zonas tensionadas. Fuera de ellas también se contemplan reducciones. Entre otras, se propone una del 100% en determinados nuevos contratos con el mismo inquilino o cuando la renta queda por debajo del índice de referencia. Además, se mantienen tramos de reducción inferiores, del 50% al 15%, en función de cómo evolucione el precio respecto al contrato anterior, con el objetivo de penalizar a los caseros que suban la renta.
Además, se mandata al Instituto de Crédito Oficial (ICO) a crear una línea de préstamos para apoyar a los jóvenes a acceder a su primera vivienda. Los créditos públicos se destinarán a financiar al menos del 20% del valor de la vivienda hipotecada, o hasta 50.000 euros. Se concederán hasta 10 años, a un tipo de interés del 0% y sin comisiones, con un período de carencia igual al del plazo de la hipoteca, y por un máximo de 30 años. Los detalles se dejan para elaboración posterior.
Si tiene dudas, sugerencias o simplemente quiere contarnos su caso, puede enviarnos un email a vivienda@elpais.es.
Los datos que facilite serán tratados por EDICIONES EL PAÍS, S.L.U., (C/ Miguel Yuste, 40, 28037-Madrid), con la finalidad de gestionar sus dudas y/o testimonios y elaborar contenido informativo. Podrá ejercer sus derechos reconocidos en materia de protección de datos a través de la dirección dpo@prisa.com acreditando su identidad e identificando el derecho que desea ejercitar. Para más información consulte la Política de Privacidad.